2020债券市场一周概览(0615-0619)
一、一周债市概况
央行本周开展 1200 亿 7 天期逆回购操作,1800 亿 14 天期逆回购操作,2000 亿 MLF 操作,共有 4200 亿逆回购和 2400 亿 MLF 到期,实现净回笼 1600 亿元。
本周信用债总发行 3007.90 亿,净融资 1054.79 亿,环比上升 383.14 亿。其中民营企业信用债总发行 46.9 亿,净融资-33.3 亿,环比下降 43.2 亿。城投债、地产债融资环比上升。从期限来看,短端 1Y 期以内品种发行量大幅下降;中长期品种发行量均有所增加。
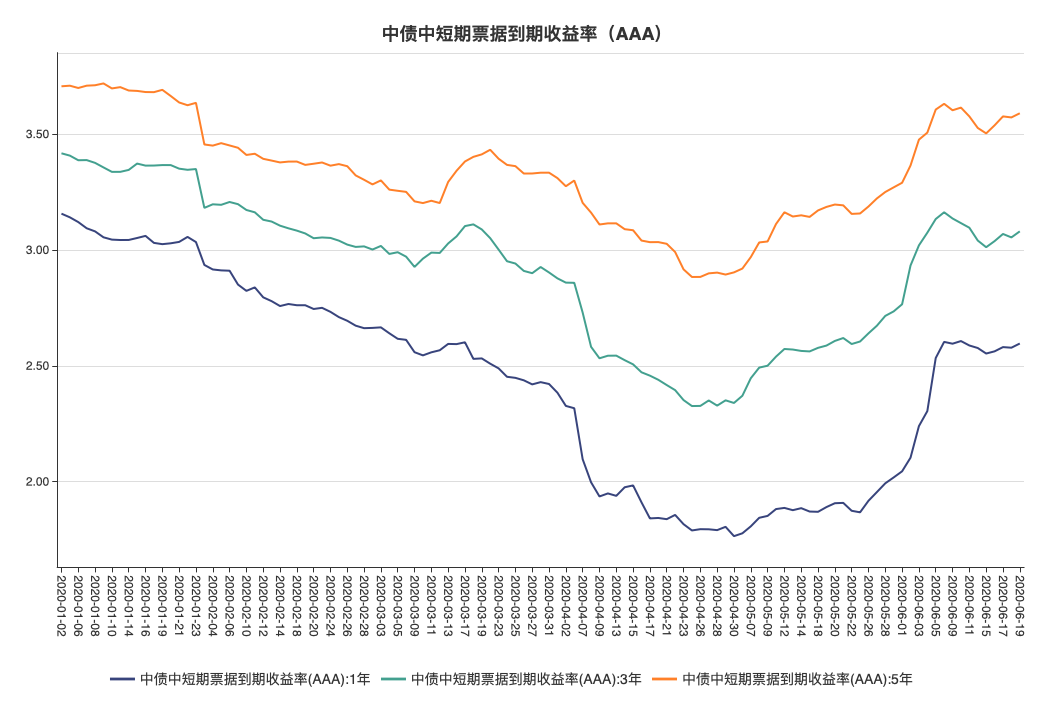
受特别国债启动市场化发行的影响,市场担心供给压力并期待央行货政能放松予以配合,但央行持续展现定力,担忧情绪拖累市场收益率明显抬升。本周信用债市场收益率普遍上行,信用利差全线收窄,信用期限利差普遍走阔。1Y 期限各评级收益率上行 0-2bp;3Y 期限各评级收益率上行 4-5bp;5Y 期限各评级收益率上行 2-6bp。1Y 期限各等级信用利差收窄 5-10bp;3Y 期限各等级信用利差收窄 6-7bp;5Y 期限各等级信用利差收窄 9-13bp。
二、浙江地区发行情况
浙江地区共计发行债务融资工具 3 只、20.5 亿,其中超短 2 只、10.5 亿,中票 1 只、10 亿。全部为地方国资发债。具体发行明细:
| 债券类型 | 债券简称 | 发行规模(亿) | 期限(年) | 主体评级 | 票面利率(%) | 发行人企业性质 | 主承销商 |
|---|---|---|---|---|---|---|---|
| SCP | 20 义乌国资 SCP003 | 8 | 0.6137 | AA+ | 2.7 | 地方国企 | 兴业银行 |
| SCP | 20 舟山旅游 SCP002 | 2.5 | 0.1644 | AA+ | 2.5 | 地方国企 | 中信银行 |
| MTN | 20 海宁资产 MTN001 | 10 | 5 | AA+ | 3.35 | 地方国企 | 中信银行,浙商银行 |
三、机构主要观点
1、江海证券
国内方面,北京疫情的防控依然不可放松,对经济的影响还需要进一步评估,各地防控措施的加大会延缓消费恢复的速度。国外方面,疫情防控更不容乐观,美国疫情出现反复,会对经济的恢复产生一定的干扰。
悲观地认为 4-5 月份的经济改善只是压制需求的释放,疫情对中国经济的影响是长期的,深远的。一旦前期压制的需求释放结束,而经济层面深层次的损伤没有治疗好,后期经济将面临再度下行的压力。在经济还没有真正的走出低估的背景下,任何政策的退出都只能是停留在计划之中。在全球面临如此大的疫情冲击导致的经济压力的背景下,一旦宽松政策退出太早,或引发或者加剧经济的二次探底。
2、华泰固收
近期债市波动剧烈,部分源于货币政策预期变化。陆家嘴论坛再次传递货币政策重心微调,在疫情和经济好转下“中病即止”,但仍需维持流动性合理充裕,后续降准、公开市场对冲等仍有必要。市场反映剧烈在于与 4 月份反差过大及“面多不加水”的担忧。短期看,十年国债利率在 2.9%位置,从胜率、赔率的角度上,加上“进一步通过引导贷款利率和债券利率下行”要求背书,开始具备一定的价值,中期上有顶、下有底。操作上,配置盘补仓、交易盘浅尝,“中性或偏低杠杆+信用吃票息+转债挖个券”是核心组合。
3、国君固收
当前很多投资者认为利率没有很大下行空间,不愿进场。从博弈的角度来看,目前越来越多的信号逐步确认货政转松的超预期概率要大于转紧的超预期概率。如果未来一个月能够实现这样的边际切换,背靠 10 年国债 2.9%,利率波段做多的胜率与赔率均明显上升。对于想从预期差上赚钱的相对收益账户/交易盘来说,应继续参与博弈。